Hydrogène : un nouveau vecteur énergétique pour l'indépendance de la France
La France s’est fixé des objectifs chiffrés en gigawatts pour produire de l’hydrogène décarboné. Elle n’a pas encore les canalisations pour le faire circuler. Présenté comme l’un des piliers de ce que l’indépendance énergétique française exige comme infrastructures, l’hydrogène est le seul vecteur dont les infrastructures hydrogène de production, de transport et de stockage restent très largement à bâtir.
Pourtant, les annonces se multiplient, entre usines, corridors européens et feuilles de route nationales. Or, elles disent rarement où en sont réellement les installations, ni à quel rythme elles vont se déployer. Pour un porteur de projet, cet écart change tout.
L’hydrogène ne peut pas emprunter un réseau existant adapté à la marge. Sa production, son transport et son stockage avancent chacun à leur propre vitesse, sous un cadre réglementaire déjà exigeant.
Nous allons d’abord voir pourquoi on ne peut pas simplement faire circuler l’hydrogène dans les réseaux actuels. Puis nous détaillerons la production, le transport et le stockage, pour situer votre projet dans un calendrier réaliste.
Explorer cet article avec l’IA
L’hydrogène ne devient une énergie disponible qu’avec une infrastructure entièrement à construire

Une molécule qui ne se contente pas d’un réseau de gaz naturel adapté à la marge
Le dihydrogène (H₂) est la plus légère de toutes les molécules. Sa très petite taille favorise les fuites, ce qui impose une vigilance particulière sur l’étanchéité des joints et des raccords. Au contact du métal, l’hydrogène peut aussi se dissocier en atomes qui pénètrent certains aciers et les rendent plus cassants, un phénomène appelé fragilisation par l’hydrogène.
Le réseau gazier existant n’est donc pas entièrement compatible avec l’hydrogène pur. Avant toute conversion, les études d’ingénierie examinent notamment :
- la nuance d’acier, c’est-à-dire sa composition et ses propriétés mécaniques ;
- l’état des soudures, vérifiées par radiographie ou ressuage ;
- l’étanchéité des vannes et des raccords ;
- la pression d’exploitation supportable en présence d’hydrogène.
Ces conversions sont possibles et déjà prévues. Dans le Sud-Ouest, le projet HySoW prévoit qu’environ 30 % de ses canalisations soient des conduites reconverties. Les conversions se décident toutefois tronçon par tronçon, sur un réseau qui doit déjà absorber la diversification de ses approvisionnements et la montée du biométhane.
Sur les installations neuves, ces exigences se traitent dès la conception. NAITE réalise ses ensembles de tuyauterie selon le CODETI, code de construction des tuyauteries industrielles, et la DESP, la directive européenne 2014/68/UE sur les équipements sous pression, une double exigence pleinement mobilisée sur ses projets hydrogène pour la mobilité.
Une filière encore naissante déjà soumise à un cadre réglementaire strict
Si les infrastructures restent à bâtir, la réglementation, elle, est déjà en place. Un site qui stocke de l’hydrogène relève, selon la quantité présente, des installations classées pour la protection de l’environnement (ICPE), et, au-delà de certains seuils, de la directive Seveso III sur les risques d’accident majeur. La production peut, selon le procédé, relever d’une rubrique distincte sur la fabrication en quantité industrielle, à examiner au cas par cas.
L’hydrogène n’est pourtant pas nouveau. Il est utilisé depuis des décennies dans le raffinage et la chimie, au cœur de la chaîne pétrolière française et de ses raffineries. Ce qui reste en développement, c’est sa production décarbonée à grande échelle et les nouvelles infrastructures qui l’accompagnent.
Sur ces projets, la sécurité se pense dès l’avant-projet, notamment le zonage ATEX (atmosphères explosives), qui délimite les zones où un mélange inflammable peut se former.
Produire de l’hydrogène décarboné : l’enjeu des capacités d’électrolyse
Un objectif de 8 GW de capacités d’électrolyseurs d’ici 2035, encore loin d’être atteint
La troisième programmation pluriannuelle de l’énergie (PPE), fixée par le décret du 12 février 2026, prévoit jusqu’à 4,5 GW d’électrolyseurs en 2030, puis jusqu’à 8 GW en 2035. Ces cibles sont plus modestes que les 6,5 GW et 10 GW de la trajectoire précédente, revue lors de la révision de la stratégie nationale hydrogène.
Un électrolyseur sépare l’eau en hydrogène et en oxygène grâce à un courant électrique. La qualité carbone de l’hydrogène dépend donc de celle de cette électricité, et de la capacité du réseau électrique à l’acheminer jusqu’aux sites d’électrolyse.
Le mix électrique français, largement décarboné grâce à la production nucléaire, permet ainsi de produire de l’hydrogène bas carbone. La qualification réglementaire, bas carbone ou renouvelable, dépend toutefois des critères européens applicables.
L’écart avec l’existant reste considérable. Selon le baromètre de France Hydrogène publié en janvier 2026, la capacité installée atteignait 50 MW fin 2025, avec 300 MW prévus en 2026 en comptant les projets en construction. L’objectif de 8 GW fixe un cap, mais la capacité actuelle n’en représente qu’une petite fraction.
Des projets de production organisés en vallées hydrogène plutôt que dispersés sur le territoire
La production se structure autour de vallées hydrogène, des écosystèmes territoriaux qui rapprochent électrolyseurs et consommateurs industriels comme le raffinage, la chimie, les engrais ou la sidérurgie. Sans infrastructures de transport adaptées, l’éloignement complique en effet la logistique et renchérit l’approvisionnement.
L’axe Seine en offre un exemple. À Port-Jérôme, un projet d’électrolyseur d’au moins 200 MW s’implante dans un bassin déjà consommateur d’hydrogène, avec une mise en service progressive prévue courant 2026.
Implanté près d’une vallée hydrogène, un site industriel peut envisager un raccordement à moyen terme et se pencher sur ce que l’hydrogène change sur les réseaux d’un site déjà en exploitation. Isolé, il dépend entièrement du calendrier des futurs corridors.
Transporter l’hydrogène sur le territoire : une dorsale encore à construire
Aucun réseau national dédié aujourd’hui, un transport local ou par camion en attendant
La France ne dispose pas encore d’un réseau national de transport d’hydrogène ouvert à tous les acteurs. Plus de 300 km de canalisations d’hydrogène existent, mais elles restent locales ou réservées à des usages industriels précis.
Ailleurs, l’hydrogène circule surtout par camion, comprimé dans des bouteilles ou liquéfié dans des citernes cryogéniques, ou par de courtes canalisations au sein d’une même zone industrielle. Sous forme gazeuse, il contient peu d’énergie par mètre cube, ce qui impose compression ou liquéfaction, au prix d’équipements et d’énergie supplémentaires.
Autrement dit, à la différence des carburants liquides comme le fioul et les biocarburants, distribués dans des circuits existants, la logistique de l’hydrogène doit encore se structurer. Sans réseau ouvert à l’échelle nationale, il reste une énergie de proximité.
Plusieurs corridors en préparation, entre reconversion de gazoducs et nouvelles canalisations
Plusieurs projets dessinent la future dorsale hydrogène, nom donné au réseau principal de canalisations sur lequel se raccorderont les réseaux régionaux :
- le corridor HY-FEN doit relier Fos-sur-Mer à la frontière allemande en Moselle, sur environ 820 km, avec une mise en service prévue en 2032 selon sa page mise à jour en août 2026 ;
- le réseau HySoW prévoit environ 650 km entre l’Occitanie et la Nouvelle-Aquitaine, relié à HY-FEN par l’interconnexion MidHY d’environ 200 km, deux projets reconnus d’importance européenne ;
- le projet mosaHYc, entre la Moselle et la Sarre, est un réseau transfrontalier reposant en grande partie sur la conversion de gazoducs existants ;
- une liaison d’environ 150 km entre Dunkerque, Gand et Anvers a fait l’objet en octobre 2024 d’un appel à manifestation d’intérêt.
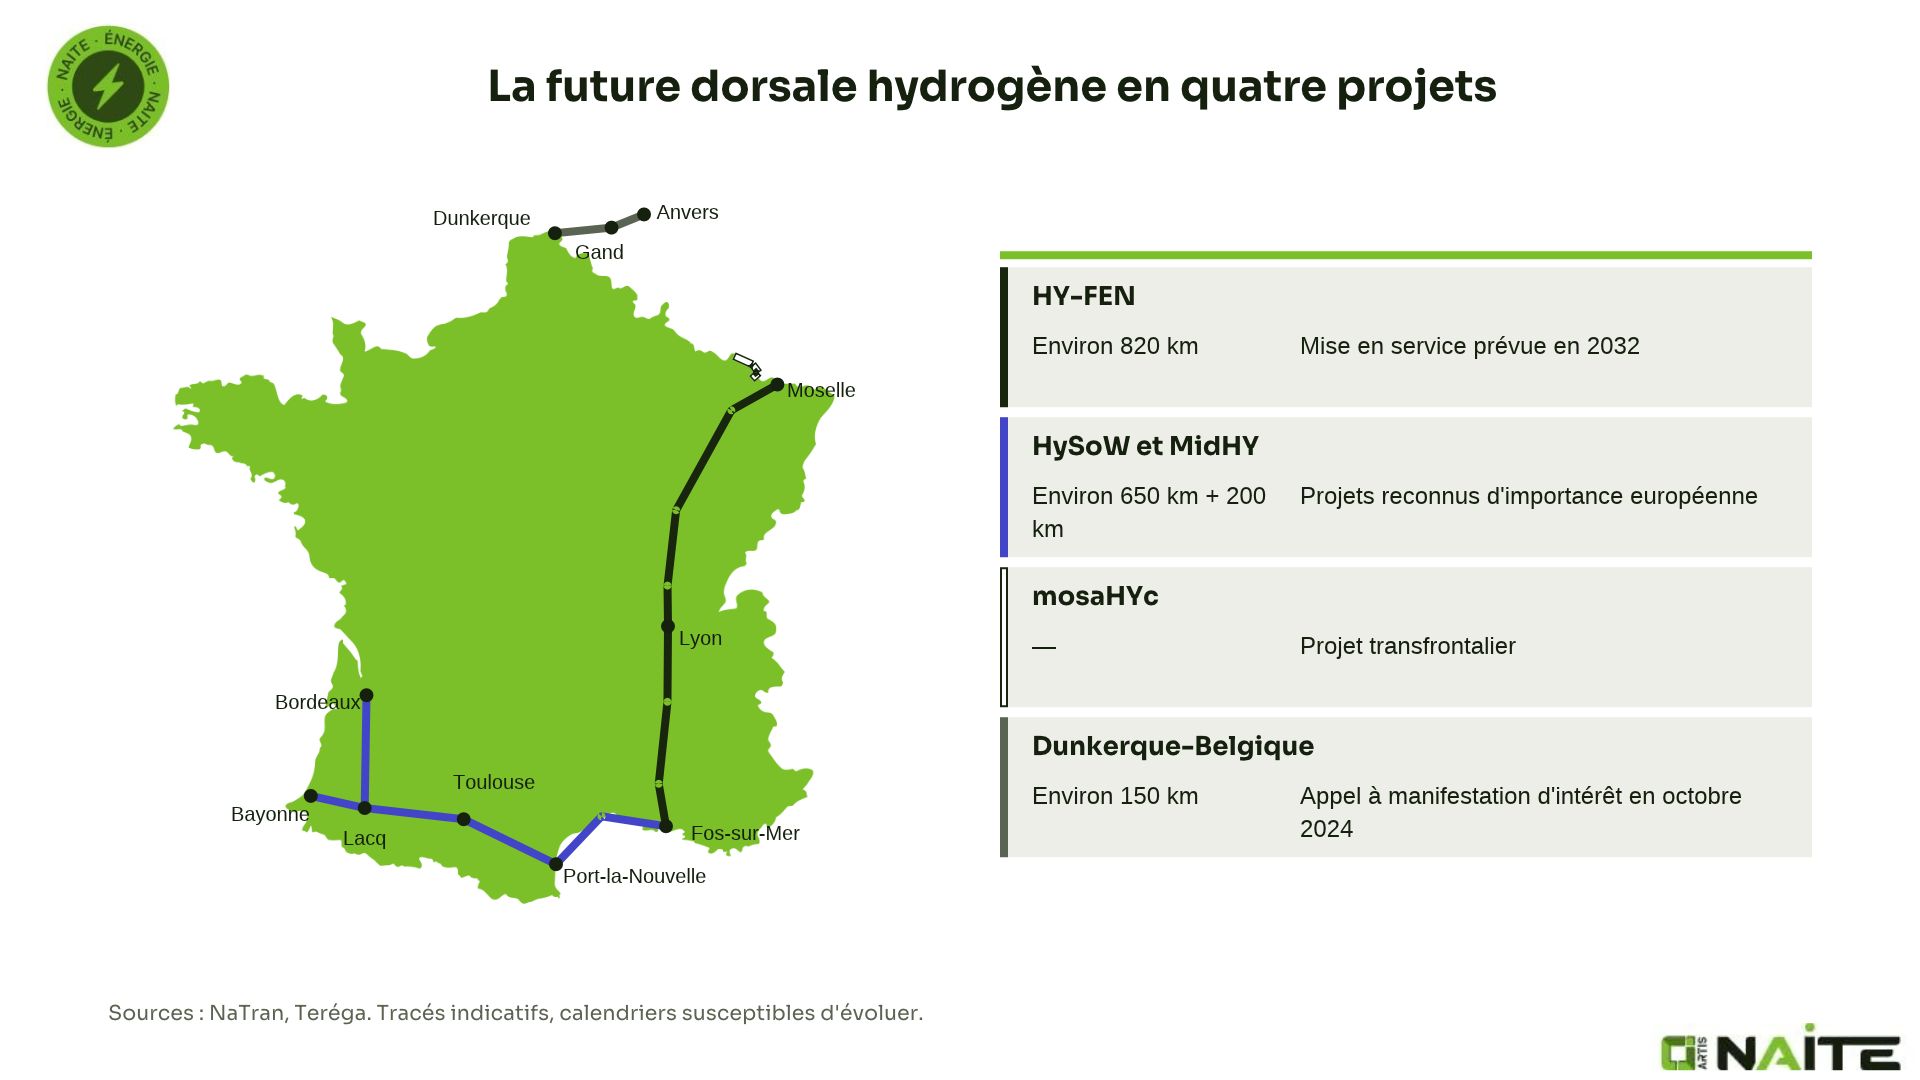
Ces projets combinent canalisations neuves et conversion de conduites existantes, lorsqu’elles sont disponibles et techniquement adaptées. La conversion exige des contrôles tronçon par tronçon, mais elle peut limiter certains travaux et coûts. La dorsale ne part donc pas de zéro partout.
Stocker l’hydrogène : une contrainte de volume et de sécurité inédite
Compression, liquéfaction, cavités salines, un chantier d’infrastructure à part entière
Le fonctionnement de la compression et de la liquéfaction est déjà bien documenté. Ce qui compte ici, c’est l’usage auquel chaque méthode répond :
- la compression pour des volumes limités et une disponibilité rapide ;
- la liquéfaction pour concentrer l’énergie dans un faible volume, au prix d’une consommation d’énergie pour atteindre une température extrêmement basse ;
- le stockage souterrain, notamment en cavités salines, pour les grands volumes et le stockage saisonnier.
Les cavités salines sont aujourd’hui la piste la plus avancée, mais d’autres formations géologiques sont aussi étudiées pour ce stockage. En France, ce dernier relève encore des démonstrateurs et des projets. Le réseau HySoW vise ainsi environ 500 GWh en cavités salines à l’horizon 2030, un objectif et non une capacité disponible.
Le classement ICPE de l’hydrogène, un cadre qui pèse dès les premiers kilos stockés
Le stockage d’hydrogène relève de la rubrique 4715 des installations classées :
- dès 100 kg, régime de la déclaration ;
- à partir de 1 tonne, régime de l’autorisation ;
- à partir de 5 tonnes, seuil bas Seveso ;
- à partir de 50 tonnes, seuil haut Seveso.
Pour les produits pétroliers, les seuils Seveso sont fixés à 2 500 et 25 000 tonnes. Ces seuils ne mesurent pas un danger comparable entre substances, mais montrent à quel point l’hydrogène entre tôt dans le champ réglementaire. Un site qui en stocke quelques centaines de kilos relève déjà des ICPE, selon les caractéristiques réelles de l’installation.
Cette contrainte se traite à la conception, avec le dimensionnement des réseaux. NAITE s’appuie pour cela sur ses certifications MASE et ISO 9001 et sur des équipes habilitées ATEX. Même sur un petit projet, le classement ICPE de l’hydrogène est à anticiper.
L’hydrogène reste le seul vecteur de la trajectoire française d’indépendance dont la production, le transport et le stockage sont presque entièrement à construire. Fin 2025, la capacité d’électrolyse atteignait 50 MW, pour un objectif allant jusqu’à 8 GW en 2035. Le réseau national ouvert reste à bâtir, entre canalisations neuves et conduites reconverties, et le stockage souterrain avance par démonstrateurs et grands projets. La réglementation ICPE, elle, s’applique dès 100 kg stockés.
Les dix prochaines années diront si la filière comble l’écart entre son ambition et ses infrastructures. Les projets alignés sur ce calendrier réaliste, plutôt que sur celui des annonces, auront une longueur d’avance.
Vous envisagez un projet de production, de stockage ou un futur raccordement à un réseau hydrogène ? Contactez nos équipes pour évaluer sa faisabilité et son calendrier avec un interlocuteur qui connaît les contraintes techniques et réglementaires de cette filière.