Pourquoi l'indépendance énergétique de la France repose sur ses infrastructures physiques ?
En moins d’un an, trois décisions ont redessiné la trajectoire d’indépendance énergétique de la France. En janvier 2026, l’Union européenne a adopté l’interdiction progressive du gaz russe. En février, le gouvernement a publié sa nouvelle programmation pluriannuelle de l’énergie. En août, l’État a autorisé les travaux préparatoires de deux nouveaux réacteurs nucléaires à Gravelines.
Ces annonces sont presque toujours présentées comme des arbitrages politiques : plus de nucléaire, plus de renouvelables, moins d’importations. Ce qu’elles exigent sur le terrain reste rarement dit.
Pourtant, l’indépendance énergétique de la France est avant tout une question d’infrastructures physiques. Sans réseaux, sans stockage, sans canalisations, aucune décision prise à Bruxelles ou à Paris ne se traduit en approvisionnement réel.
Cet article détaille ce que les décisions internationales et nationales exigent en infrastructures, ce que chaque filière implique comme réseau physique, puis la vraie mesure de l’indépendance énergétique : la capacité à construire, entretenir et sécuriser ces infrastructures.
Explorer cet article avec l’IA
Indépendance énergétique : ce que les décisions internationales et nationales exigent en infrastructures
Niveau international : REPowerEU et la fin programmée du gaz russe
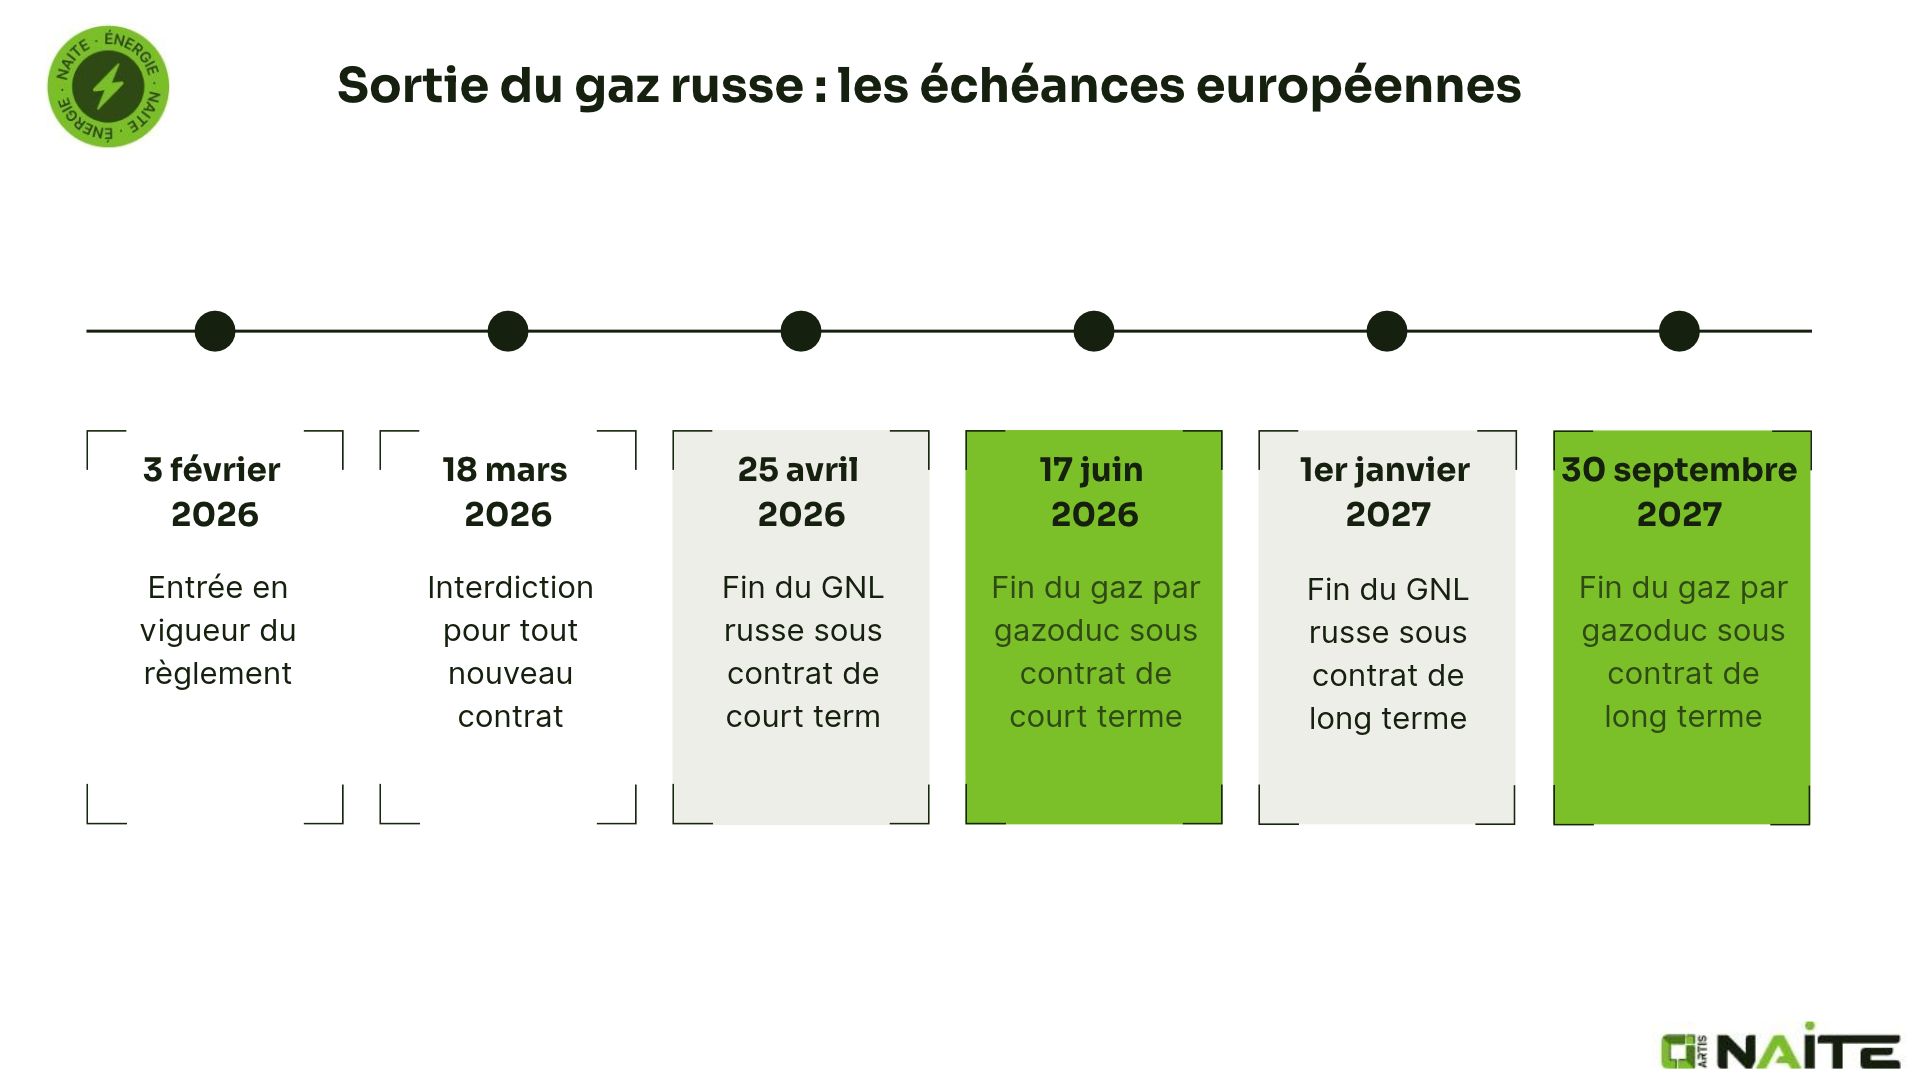
Lancé en mai 2022 après l’invasion russe de l’Ukraine, le plan REPowerEU (plan européen de sortie de dépendance aux énergies fossiles russes) a désormais sa traduction juridique. Le règlement (UE) 2026/261, entré en vigueur le 3 février 2026, interdit progressivement toutes les importations de gaz russe, par gazoduc comme sous forme de gaz naturel liquéfié (GNL) :
- dès le 18 mars 2026 pour les nouveaux contrats ;
- en avril et juin 2026 pour les contrats de court terme existants ;
- le 1er janvier 2027 pour le GNL sous contrat de long terme ;
- le 30 septembre 2027 pour le gaz par gazoduc sous contrat de long terme, voire le 1er novembre 2027 si un État membre risque de ne pas remplir ses stockages.
La France est directement concernée : en 2025, 17 % du gaz qu’elle a importé venait encore de Russie, exclusivement sous forme de GNL, derrière la Norvège (36 %) et les États-Unis (31 %).
Remplacer ces volumes suppose des terminaux méthaniers capables d’accueillir d’autres cargaisons, des interconnexions renforcées avec les pays voisins et des stockages suffisants pour lisser les à-coups. La fin du gaz russe se décide à Bruxelles, mais elle se prépare dans ces infrastructures.
Niveau national : la programmation pluriannuelle de l’énergie et la relance du nucléaire
À l’échelle française, la feuille de route s’appelle la PPE (programmation pluriannuelle de l’énergie). La troisième, fixée par le décret n° 2026-76 du 12 février 2026, couvre 2026-2035 dans le cadre de la loi énergie-climat de 2019, qui a inscrit dans la loi la neutralité carbone en 2050. Ses principaux objectifs sont les suivants :
- 380 TWh (térawattheures) de production nucléaire par an, avec une cible haute de 420 TWh, contre 320 TWh en 2023 ;
- 15 GW (gigawatts) d’éolien en mer et jusqu’à 8 GW d’électrolyseurs pour l’hydrogène en 2035 ;
- une production de biométhane portée de 9 TWh à 47-82 TWh en 2035 ;
- une part des énergies fossiles dans la consommation finale ramenée d’environ 60 % en 2023 à 40 % en 2030.
Le cœur de cette trajectoire est la relance du nucléaire, pour laquelle la PPE prévoit six nouveaux réacteurs, huit autres restant en option. Ce sont des EPR2, une version optimisée du réacteur pressurisé européen (EPR). EDF chiffre les six premiers, à Penly, Gravelines et Bugey, à 72,8 milliards d’euros (valeur 2020), pour une première mise en service en 2038.
Les premiers chantiers ont démarré. À Penly, plus d’un millier de personnes travaillent aux travaux préparatoires. À Gravelines, EDF a obtenu en août 2026 l’autorisation environnementale de préparer le site. La construction des réacteurs reste suspendue à leur autorisation de création et à la décision finale d’investissement. Le cap est fixé jusqu’en 2035, mais il ne devient réel que lorsque ces chantiers sortent de terre.
Niveau opérateurs : les programmes d’investissement d’EDF, NaTran, TRAPIL et TotalEnergies
Entre la décision nationale et le terrain, une poignée d’opérateurs porte chacun un réseau précis :
- EDF pour la production électrique et l’EPR2 ;
- RTE (Réseau de transport d’électricité) pour les lignes à haute et très haute tension ;
- NaTran (nom de GRTgaz depuis janvier 2025) et Teréga pour le gaz ;
- TRAPIL pour les pipelines pétroliers ;
- TotalEnergies pour le raffinage et le stockage.
L’ampleur des investissements donne la mesure du chantier. RTE estime à environ 100 milliards d’euros ses besoins sur quinze ans, à l’horizon 2040. Le groupe NaTran exploite 33 800 km de canalisations en France et en Allemagne, qu’il adapte au biométhane, à l’hydrogène et au CO₂. TRAPIL exploite le réseau Le Havre-Paris, le plus ancien et le plus important réseau civil de pipelines d’Europe.
Derrière ces opérateurs, des entreprises de terrain construisent et entretiennent les réseaux au quotidien, c’est le cas de NAITE, qui intervient pour TRAPIL ou TotalEnergies, entre autres.
Niveau site et territoire : pourquoi la décision politique ne vaut rien sans le réseau qui la porte
Ces trois niveaux de décision convergent vers une seule question, celle de ce qui doit être concrètement construit, adapté ou entretenu pour que la trajectoire devienne un approvisionnement réel. Pour un site industriel ou une collectivité, cela se traduit très directement par un raccordement électrique à renforcer, un réseau de gaz qui accueille du biométhane, une chaufferie à faire évoluer ou un stockage de carburant à mettre en conformité.
On peut décider d’une trajectoire énergétique au sommet de l’État, mais c’est le réseau sur le terrain qui la rend réelle.
Chaque filière énergétique française repose sur une infrastructure physique qui lui est propre

Réseaux électriques : produire et distribuer l’électricité sur tout le territoire
L’électrification des usages est le premier pari de la PPE. Mobilité, chauffage, procédés industriels : une part croissante de la consommation bascule vers l’électricité. Pour y répondre, la production d’électricité décarbonée doit atteindre 650 à 693 TWh en 2035, contre 458 TWh en 2023.
Produire plus ne suffit pas, encore faut-il transporter et distribuer, avec des sources de production plus dispersées à raccorder. RTE chiffre à lui seul le raccordement de 22 GW d’éolien en mer à 37 milliards d’euros d’ici 2040.
En amont du réseau, chaque site de production repose lui-même sur des réseaux de fluides : circuits de refroidissement, alimentation en combustible, réseaux hydrauliques des installations de cogénération. Tout ce qu’implique l’électrification à venir pour le réseau électrique français se joue à ces deux échelles.
Nucléaire : sécuriser l’approvisionnement électrique bas carbone et piloté
Le nucléaire reste le socle de la trajectoire électrique, car il est pilotable. Autrement dit, sa production peut être modulée, dans les limites techniques des réacteurs. L’objectif de 380 TWh repose sur l’EPR2 et sur la poursuite d’exploitation des 57 réacteurs existants jusqu’à 60 ans, voire au-delà.
Chaque site concentre des réseaux de tuyauterie spécifiques (circuits primaires et secondaires, refroidissement, réseaux auxiliaires), soumis à des exigences de sûreté et de traçabilité bien supérieures à celles d’un site industriel classique.
C’est pourquoi la filière recrute des intervenants habilités et formés à ses standards, un marché sur lequel NAITE se développe activement. Le détail des infrastructures de tuyauterie d’un site de production nucléaire montre l’ampleur de ces besoins.
Le nucléaire ne se relance pas seulement via une décision politique mais chantier par chantier, tuyauterie par tuyauterie.
Réseaux gaz : transport, stockage et distribution en transition
Le réseau gazier français, exploité par NaTran et Teréga pour le transport, fait face à une double transformation. D’un côté, il doit sécuriser la diversification des sources imposée par la sortie du gaz russe. De l’autre, il doit accueillir un biométhane dont la production doit passer de 9 TWh en 2023 à 47-82 TWh en 2035.
À l’origine conçu pour acheminer du gaz importé depuis quelques points d’entrée, le réseau doit désormais recevoir des injections réparties sur tout le territoire. Les stockages souterrains deviennent cruciaux pour lisser les à-coups d’approvisionnement quand les sources se diversifient.
Ainsi, ce que le réseau gazier français doit absorber comme diversification et biométhane se traduit en extensions, raccordements et adaptations sur des milliers de kilomètres.
Hydrocarbures : sécuriser le raffinage, le transport et le stockage pétrolier
Le pétrole reste une filière stratégique. Sa production nationale est marginale : 10 TWh en 2025, contre 546 TWh de brut importé, venu surtout des États-Unis (22 %), du Kazakhstan (15 %) et du Nigéria (12 %). Le brut russe, lui, a disparu des importations dès 2023.
Notez néanmoins que cette diversification n’a de sens que si le pétrole circule une fois arrivé. C’est là le rôle des pipelines intérieurs, tels que le réseau Le Havre-Paris ou l’oléoduc Donges-Melun-Metz, qui acheminent les produits raffinés vers l’intérieur du territoire.
Les raffineries, les dépôts et les capacités de stockage complètent cette chaîne. Tous reposent sur des tuyauteries soumises à des réglementations exigeantes, de la prévention des atmosphères explosives (ATEX) aux arrêtés encadrant les canalisations de transport. Les infrastructures de raffinage, de transport et de stockage pétrolier en France forment ainsi un maillon de souveraineté à part entière.
Hydrogène : construire l’infrastructure d’un vecteur encore naissant
L’hydrogène est le vecteur le plus jeune de la trajectoire de souveraineté. La PPE vise jusqu’à 4,5 GW de capacités d’électrolyse en 2030, puis 8 GW en 2035. Pour l’instant, l’infrastructure de transport et de stockage dédiée reste largement à construire.
Les premiers projets se dessinent, comme mosaHYc, un réseau franco-allemand de 94 km porté par NaTran et Creos, dont la première phase est attendue pour 2029. Il faudra ensuite relier sites de production et grands consommateurs industriels.
Le fait que le dihydrogène est une petite molécule impose des contraintes particulières ayant trait au choix des matériaux, à l’étanchéité ou à l’élargissement des zones de sécurité. Des acteurs comme Air Liquide structurent déjà la filière, et chaque nouveau projet pose la question de ce que le développement de l’hydrogène implique comme infrastructure.
Bois, pellet, charbon : les chaînes logistiques des énergies solides
Les énergies solides restent une composante de l’approvisionnement de nombreux sites industriels et chaufferies collectives. Le bois et les granulés (pellets) alimentent notamment des chaufferies biomasse raccordées à des réseaux de chaleur. Le charbon, lui, est appelé à disparaître des usages énergétiques : la PPE prévoit d’en sortir d’ici à 2027.
La logistique des énergies solides est surtout locale ou régionale, de l’approvisionnement en circuit court au séchage, au stockage en silo et à la manutention. En aval, la chaleur produite circule dans les réseaux de la chaufferie, puis dans les canalisations des réseaux de chaleur jusqu’aux sous-stations. Les infrastructures d’approvisionnement en énergies solides font donc le lien entre une chaîne logistique et des réseaux de fluides.
Fioul, biofioul, B100, HVO : le stockage d’une énergie encore stratégique
Le fioul reste indispensable sur certains sites, en secours ou pour des usages difficiles à substituer. Des alternatives montent en puissance dans les usages industriels non routiers :
- le biofioul, fioul domestique incorporant une part de biocarburant ;
- le B100, biocarburant 100 % d’esters méthyliques d’acides gras, réservé aux flottes disposant de leurs propres capacités de stockage et de distribution ;
- le HVO (huile végétale hydrotraitée), produit à partir d’huiles végétales ou de graisses résiduelles.
La PPE vise 70 à 90 TWh de biocarburants en 2035, dans le transport et hors transport, contre 38 TWh dans le transport en 2023.
Ces énergies liquides exigent des infrastructures de stockage et de distribution dédiées : cuves, lignes d’alimentation, postes de dépotage, distinctes des réseaux de carburants routiers. Les infrastructures de stockage et de distribution du fioul et de ses alternatives restent donc un enjeu à part entière.
Construire, entretenir, sécuriser : la vraie mesure de l’indépendance énergétique française
Une infrastructure vieillissante face à des besoins qui explosent
Selon la PPE elle-même, le système énergétique français devra être presque entièrement renouvelé dans les trente prochaines années, installations de production comme réseaux, et les infrastructures pétrolières et gazières devront être adaptées. Ces réseaux doivent en effet absorber des besoins que leurs concepteurs n’avaient pas anticipés :
- une électrification massive des usages ;
- l’intégration de nouveaux fluides comme l’hydrogène, le biométhane ou le CO₂ ;
- la multiplication des points de raccordement, avec une production plus dispersée.
Le renouvellement pèse déjà lourd dans les budgets. Sur les 100 milliards d’euros prévus par RTE, 20 milliards sont consacrés au renouvellement des infrastructures existantes et à leur adaptation au changement climatique.
L’indépendance énergétique devient ainsi un chantier permanent de rénovation et d’adaptation, pas seulement de construction neuve.
Un enjeu de compétences et de continuité industrielle autant que d’investissement
Il est indispensable de souligner que les milliards d’euros annoncés ne se transforment en réseaux qu’avec des compétences pour les mettre en œuvre. Et ces compétences sont exigeantes :
- intervention en zones ATEX ;
- fabrication d’équipements sous pression selon la DESP (directive européenne 2014/68/UE relative aux équipements sous pression) et le CODETI (code de construction des tuyauteries industrielles) ;
- soudage qualifié ;
- démarche sécurité certifiée MASE (manuel d’amélioration sécurité des entreprises).
Pour un site concerné par plusieurs filières, multiplier les prestataires spécialisés crée des interfaces et des délais. Un intégrateur unique, du diagnostic à la mise en service, simplifie la chaîne.
C’est le positionnement de NAITE, forte de plus de trente ans d’expérience en tuyauterie industrielle : de l’atelier au chantier, ses équipes interviennent sur les réseaux de gaz et d’hydrocarbures, la cogénération, le chauffage urbain et la mobilité au gaz naturel comprimé (GNC), au biométhane et à l’hydrogène.
La souveraineté énergétique française se décide à trois niveaux : l’Union européenne avec REPowerEU, l’État avec la PPE et la relance du nucléaire, les opérateurs comme EDF, NaTran, TRAPIL ou TotalEnergies. Mais elle ne se réalise que si les infrastructures physiques suivent.
Chaque filière, de l’électricité aux énergies solides, repose sur un réseau qui lui est propre. La vraie mesure de l’indépendance énergétique n’est donc pas la capacité à décider d’une trajectoire, mais à construire, entretenir et sécuriser les infrastructures qui la portent.
Les prochaines années diront si les chantiers suivent le rythme des décisions. La souveraineté énergétique se jouera autant sur les chantiers que dans les textes.
Si votre site ou votre territoire est concerné par une ou plusieurs de ces filières, les équipes de NAITE vous accompagnent, en interlocuteur unique, pour évaluer vos besoins d’infrastructure et mener vos projets jusqu’à la mise en service. Contactez-nous pour en parler.